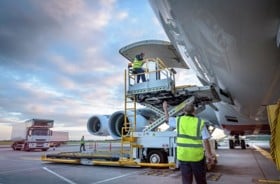
La Asociación Internacional de Transporte Aéreo (IATA) dio a conocer datos para los mercados mundiales de carga aérea que muestran que la demanda de carga aérea repuntó en 2023 con un desempeño particularmente fuerte del cuarto trimestre a pesar de las incertidumbres económicas. La demanda a un año completo alcanzó un nivel ligeramente por debajo de 2022 y 2019.
La demanda mundial de año completo en 2023, medida en toneladas-kilómetros de carga (CTK), bajó un 1,9% en comparación con 2022 (-2,2% para las operaciones internacionales). En comparación con 2019, bajó un 3,6% (-3,8 para operaciones internacionales).
La capacidad en 2023, medida en toneladas-kilómetros de carga (ACTKs), fue del 11,3% por encima de 2022 (9,6% para operaciones internacionales). En comparación con los niveles de 2019 (pre-COVID), la capacidad subió un 2,5% (0,0% para las operaciones internacionales).
Diciembre de 2023 tuvo un desempeño excepcionalmente fuerte: la demanda global fue de 10,8% por encima de los niveles de 2022 (13,5% para las operaciones internacionales). Este fue el mayor desempeño anual de crecimiento en los últimos dos años. La capacidad mundial fue de 13,6% por encima de los niveles de 2022 (14,1% para operaciones internacionales).
Algunos indicadores a destacar incluyen:
El comercio transfronterizo mundial registró un crecimiento por tercer mes consecutivo en octubre, revirtiendo su anterior tendencia a la baja.
La inflación de diciembre tanto en Estados Unidos como en la UE, medida por los índices de precios al consumidor correspondientes (IPC) se quedó por debajo del 3,5% interanual. Sin embargo, el IPC de China indicó la deflación por tercer mes consecutivo, lo que plantea la preocupación de una desaceleración económica.
Tanto la producción de fabricación como los nuevos índices de gestión de compras de pedidos de exportación (PMIs) - dos indicadores líderes de la demanda global de carga aérea-continuaron flotando por debajo de la marca de 50 en diciembre, marcadores habituales para la contracción.
A pesar de los desafíos políticos y económicos, 2023 vio a los mercados de carga aérea recuperar el terreno perdido en 2022 después del extraordinario máximo de COVID en 2021. Aunque la demanda anual fue tímido de los niveles previos al COVID en un 3,6%, el fortalecimiento significativo en el último trimestre es una señal de que los mercados se están estabilizando hacia patrones de demanda más normales. Eso pone a la industria en terreno muy sólido para el éxito en 2024. Pero con la continua, y en algunos casos intensificada, la inestabilidad en la geopolítica y las fuerzas económicas, poco debería darse por sentado en los próximos meses, dijo Willie Walsh, director general de la IATA.
Diciembre Desempondación Regional (Mercado Total)
Las aerolíneas de Asia-Pacífico registraron un aumento del 0,9% en la demanda en 2023 en comparación con 2022 (-1,4% para las operaciones internacionales) y un aumento de la capacidad del 28,5% (16,6% para las operaciones internacionales). En diciembre, las aerolíneas de la región registraron el mejor comportamiento de todas las regiones, registrando un aumento del 18,5% en la demanda (15,4% para las operaciones internacionales) en comparación con 2022. La capacidad aumentó 31,1% (-22,9% para operaciones internacionales) durante el mismo período.
Los transportistas norteamericanos registraron el peor desempeño interanual de todas las regiones, con una disminución del 5,7% en la demanda en 2023 en comparación con 2022 (-4,3% para las operaciones internacionales) y un aumento de la capacidad del 0,3% (un 2,7% para las operaciones internacionales). En diciembre, las aerolíneas de la región reporteron un aumento de la demanda del 2,0% (-5,9% de las operaciones internacionales), en comparación con 2022. La capacidad aumentó un 2,4% (8,5% para las operaciones internacionales) durante el mismo período.
Las compañías europeas registraron un descenso del 3,9% en la demanda en 2023 frente a 2022 (-4,1% para las operaciones internacionales). Durante el mismo período, las aerolíneas registraron un aumento de capacidad del 4,5% tanto para las operaciones mundiales como internacionales. En diciembre, las aerolíneas de la región registraron un aumento del 8,6% en la demanda (8,7% para las operaciones internacionales) en comparación con 2022. La capacidad aumentó un 7,4% (-7,5% para las operaciones internacionales) durante el mismo período. Las aerolíneas en la región siguieron siendo las más afectadas por la guerra de Ucrania.
Los transportistas de Oriente Medio informaron de un aumento de la demanda del 1,6% para la demanda global e internacional en 2023 en comparación con 2022 y un aumento de la capacidad del 13,5% (13,6% para las operaciones internacionales). En diciembre, las aerolíneas de la región registraron un aumento del 18,3% en la demanda de operaciones globales e internacionales en comparación con 2022. La capacidad aumentó un 17,7% (un 17,8% para las operaciones internacionales) durante el mismo período.
Los transportistas latinoamericanos registraron el mayor desempeño interanual de todas las regiones, con un aumento de la demanda del 2,0% en 2023 en comparación con 2022 (1,9% para las operaciones internacionales). Durante el mismo período, las compañías aéreas registraron un aumento de capacidad del 13,2% (16,9% para las operaciones internacionales). En diciembre, las aerolíneas de la región registraron un crecimiento de la demanda del 6,4% (6,3% para las operaciones internacionales) en comparación con 2021. La capacidad creció un 3,5% (4,2% para las operaciones internacionales) durante el mismo período.
Las aerolíneas africanas reporteron una disminución de la demanda del 1,8% (-2,0% para la demanda internacional) en 2023 en comparación con 2022 y un aumento de la capacidad del 5,6% (-5,0% para las operaciones internacionales). En diciembre, las aerolíneas de la región registraron el comportamiento más débil de todos con un descenso de la demanda del 1,2% (-1,4% para las operaciones internacionales) frente a 2021. La capacidad creció un 7,4% (6,8% para las operaciones internacionales) durante el mismo período.
Disrupción del Mar Rojo
En noviembre y diciembre la carga aérea experimentó un modesto aumento de la demanda y los rendimientos debido a las interrupciones en el Mar Rojo*. Al comparar los datos de la semana que comienza el 4 de noviembre de 2023 y la semana que terminó el 9 de diciembre de 2023:
Un aumento del 1% de la demanda mundial de carga aérea, junto con un aumento del 5% en los rendimientos;
En la región de Asia-Pacífico, la demanda creció un 2% y los rendimientos un 6%;
Un aumento del 1% en la demanda entre China y el resto del mundo y un aumento del 11% en los rendimientos;
La demanda de Europa se mantuvo estable, pero los rendimientos aumentaron un 3%;
En Oriente Medio, la demanda fue constante con un aumento del 4% en los rendimientos.
Los datos de la última quincena de diciembre mostraron una normalización de la demanda y los rendimientos.
"La reciente interrupción de las rutas marítimas en el Mar Rojo ha visto a algunos cargadores pivotar a la carga aérea. El aumento de la demanda vio un aumento en los rendimientos de la carga aérea en los carriles comerciales relacionados. Se espera un repunte similar en enero a medida que se intensifican las interrupciones. Aunque no toda la carga es adecuada para el transporte aéreo, es una opción vital para algunos de los envíos más urgentes en circunstancias extraordinarias. Y eso es fundamental para la continuidad de la economía global, dijo Walsh.
| Suscríbase gratis | Modificar perfil | Contáctenos | www.ibce.org.bo | Síguenos: |  |
 |
 |
 |
||
| Boletín Electrónico Semanal No. 520 - Bolivia, 01 de febrero de 2024 | ||
|---|---|---|
|
|
|||||||||||||||||||||



Visite: www.ibce.org.bo |
Recibes este boletín porque tienes una suscripción con IBCE
Este correo electrónico ha sido enviado a #!email!#
Sí realmente está seguro de darse de baja de TODOS LOS BOLETINES del IBCE (IBCEmail, IBCE Cifras, Transporte & Logística, IBCE Data Tr@de) haga click aquí
Sí realmente está seguro de darse de baja de TODOS LOS BOLETINES del IBCE (IBCEmail, IBCE Cifras, Transporte & Logística, IBCE Data Tr@de) haga click aquí
Este correo electrónico fue enviado a través de MasterBase® por
IBCE
Dirección: Av. La Salle 3-G
©2018 Derechos Reservados
Dirección: Av. La Salle 3-G
©2018 Derechos Reservados